Domain autoversicherung1.de kaufen?
Wir ziehen mit dem Projekt
autoversicherung1.de um.
Sind Sie am Kauf der Domain
autoversicherung1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherung1.de kaufen?
Was ist aPTT wert?
aPTT steht für aktivierten partiellen Thromboplastinzeit und ist ein Labortest, der die Blutgerinnungsfähigkeit misst. Der aPTT-Wert gibt an, wie lange es dauert, bis sich ein Blutgerinnsel bildet, wenn bestimmte Gerinnungsfaktoren aktiviert werden. Ein normaler aPTT-Wert liegt in der Regel zwischen 30 und 40 Sekunden. Abweichungen von diesem Bereich können auf verschiedene Erkrankungen oder Medikamente hinweisen, die die Blutgerinnung beeinflussen. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit zu beurteilen und die Behandlung entsprechend anzupassen. **
Was ist der aPTT wert?
Der aPTT (aktivierte partielle Thromboplastinzeit) ist ein Labortest, der die Zeit misst, die das Blut braucht, um zu gerinnen. Ein normaler aPTT-Wert liegt in der Regel zwischen 25 und 35 Sekunden. Ein verlängerter aPTT-Wert kann auf verschiedene medizinische Probleme hinweisen, wie z.B. Blutgerinnungsstörungen, Lebererkrankungen oder die Einnahme von bestimmten Medikamenten. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit des Patienten zu beurteilen und die Behandlung entsprechend anzupassen. Daher ist die Frage nach dem aktuellen aPTT-Wert von großer Bedeutung für die medizinische Betreuung des Patienten. **

Ähnliche Suchbegriffe für APTT
Top-Angebote
Produkte zum Begriff APTT:
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Zusammenspiel von der Kfz-Haftpflichtversicherung mit der verschuldensunabhängigen Haftung beim Verkehrsopferschutz, Taschenbuch von Xiaojun Shen,Das Zusammenspiel Von Der Kfz-haftpflichtversicherung Mit Der Verschuldensunabhängigen Haftung Beim Verkehrsopferschutz, Taschenbuch Von Xiaojun Shen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66310-3, Seitenanzahl: 23273,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Höhe meiner Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Ein Schadenfreiheitsrabatt wird gewährt, wenn keine Schäden gemeldet werden, während bei einem Schaden die Schadenfreiheitsklasse zurückgestuft wird und die Prämie steigt. **
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
Top-Angebote
Produkte zum Begriff APTT:
-
Coaguchek aPTT Test 2x 2x2x24 St TeststreifenSet enthält2x CoaguChek aPTT Test 2x24 StCoaguChek aPTT Test Teststreifen für CoaguChek aPTT zur Bestimmung der aktivierten partiellen Thromboplastinzeit Inhalt 2x24 Testsreifen und 1 Code-Chip763,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
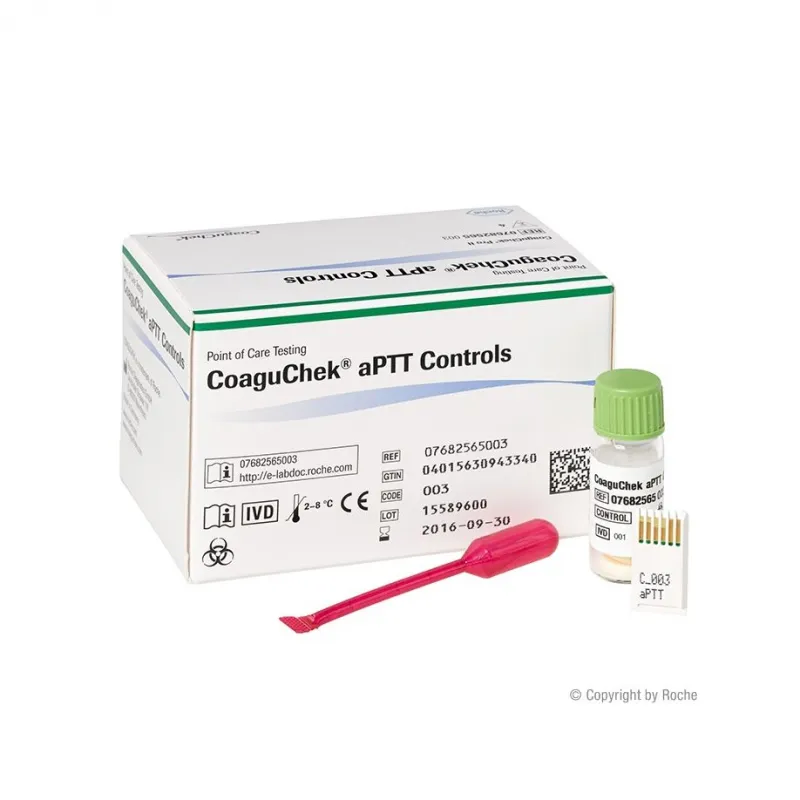
Roche Diagnostik CoaguChek aPTT Control (4 x 1 ml) für CoaguChek Pro II Geräte 07682565003Roche CoaguChek® aPTT Controls – Kontrolllösung für CoaguChek Pro II (4 × 1 ml) Die CoaguChek® aPTT Controls von Roche Diagnostics dienen der Systemprüfung und Qualitätskontrolle der aPTT-Messung (aktivierte partielle Thromboplastinzeit) mit dem CoaguChek® Pro II Messgerät und den CoaguChek® aPTT Teststreifen. Als lyophilisiertes Humanplasma mit chargenspezifischem Code-Chip ermöglichen sie eine reproduzierbare Überprüfung der Systemfunktion direkt am Point-of-Care. Die Kontrollen werden durch Anlösen des lyophilisierten Plasmas mit der beiliegenden Diluent-Pipette (Calciumchlorid und Konservierungsmittel in Wasser) gebrauchsfertig gemacht und anschließend wie eine Patientenprobe auf den aPTT-Teststreifen aufgetragen. Der Code-Chip enthält die chargenspezifischen Sollwerte und Bereiche; das CoaguChek® Pro II übernimmt die Parametrierung automatisch und zeigt Kontrollbereich, Messwert und Beurteilung an. Der Wert wird automatisch als Kontrollwert im Gerät gespeichert. Die CoaguChek® aPTT Controls sind Kühlware (2–8 °C) und ausschließlich für den professionellen Einsatz durch geschultes medizinisches Fachpersonal in Praxis und Klinik bestimmt. Die Kontrollintervalle und Kontrollgrenzen sollten den individuellen Anforderungen der jeweiligen Einrichtung angepasst werden. Produktmerkmale auf einen Blick Zuverlässige Qualitätskontrolle der aPTT-Messung direkt am Point-of-Care – ohne aufwendige Laborvorbereitung Chargenspezifische Sollwerte über Code-Chip – keine manuelle Eingabe von Kontrollbereichen nötig Automatische Anzeige von Kontrollbereich, Messwert und Beurteilung; Kontrollwert wird im Gerät gespeichert Lyophilisiertes Humanplasma – stabile Ausgangslage für reproduzierbare Kontrollmessungen (Reproduzierbarkeit in 4 externen Prüfzentren bestimmt) Handhabung wie eine Patientenprobe – kein zusätzliches Zubehör außer Schere zum Öffnen der Pipette Vollpipette dient zugleich der Rekonstitution und dem Probenauftrag Erfüllt die Anforderungen der Qualitätssicherung nach RiliBÄK (Teil B2) für die Gerinnungsdiagnostik Nur für Fachpersonal – CE-Kennzeichnung als In-vitro-Diagnostikum Technische Daten Produktname CoaguChek® aPTT Controls Hersteller Roche Diagnostics Produkttyp Kontrolllösung (lyophilisiertes, antikoaguliertes Humanplasma) Kompatibles Gerät Ausschließlich CoaguChek® Pro II Benötigte Teststreifen CoaguChek® aPTT Test (nicht im Lieferumfang) Zweck Systemprüfung und Qualitätskontrolle der aPTT-Messung Kontrolllevel Ein Kontrolllevel (chargenspezifische Sollwerte über Code-Chip) Packungsinhalt 4 Flaschen Kontrollplasma à 1 ml, 4 Diluent-Vollpipetten, 1 Code-Chip Temperierzeit Mindestens 15 Minuten auf Raumtemperatur Rekonstitutionszeit 5 Minuten; danach innerhalb von 5 Minuten verwenden Lagerung 2–8 °C (Kühlware) Haltbarkeit Lyophilisiert: bis Verfallsdatum. Rekonstituiert: 5 Minuten CE-Kennzeichnung CE (In-vitro-Diagnostikum) Einsatzbereich Nur zur professionellen In-vitro-Diagnostik (Praxis/Klinik) Anwendung Kontrollflasche und Vollpipette mindestens 15 Minuten vor dem Anlösen auf Raumtemperatur bringen. Kontrollflasche öffnen. Die gesamte Flüssigkeit der Vollpipette aus der Kapillare in den Hohlkörper schütteln. Spitze der Vollpipette 3–5 mm unterhalb der Schweißstelle mit einer Schere abschneiden; Flüssigkeitsverlust vermeiden. Inhalt der Vollpipette vollständig in die Kontrollflasche überführen; keine Flüssigkeit im Hohlkörper zurücklassen. Geleerte Vollpipette in die Flasche einstellen. Lyophilisat durch vorsichtiges Schwenken anlösen, Luftblasenbildung vermeiden; während der Rekonstitutionszeit von 5 Minuten gelegentlich leicht schwenken und auf vollständige Lösung achten. Code-Chip für die Qualitätskontrolle in das CoaguChek® Pro II einlegen. Gerät und aPTT-Teststreifen gemäß Bedienerhandbuch und Methodenblatt vorbereiten. Mit der Vollpipette einen hängenden Tropfen Kontrolllösung luftblasenfrei auf das Auftragsfeld des Teststreifens auftragen; gegebenenfalls den ersten Tropfen verwerfen. Kontrolllösung innerhalb von36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aPTT wert?
aPTT steht für aktivierten partiellen Thromboplastinzeit und ist ein Labortest, der die Blutgerinnungsfähigkeit misst. Der aPTT-Wert gibt an, wie lange es dauert, bis sich ein Blutgerinnsel bildet, wenn bestimmte Gerinnungsfaktoren aktiviert werden. Ein normaler aPTT-Wert liegt in der Regel zwischen 30 und 40 Sekunden. Abweichungen von diesem Bereich können auf verschiedene Erkrankungen oder Medikamente hinweisen, die die Blutgerinnung beeinflussen. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit zu beurteilen und die Behandlung entsprechend anzupassen. **
-
Was ist der aPTT wert?
Der aPTT (aktivierte partielle Thromboplastinzeit) ist ein Labortest, der die Zeit misst, die das Blut braucht, um zu gerinnen. Ein normaler aPTT-Wert liegt in der Regel zwischen 25 und 35 Sekunden. Ein verlängerter aPTT-Wert kann auf verschiedene medizinische Probleme hinweisen, wie z.B. Blutgerinnungsstörungen, Lebererkrankungen oder die Einnahme von bestimmten Medikamenten. Es ist wichtig, den aPTT-Wert regelmäßig zu überwachen, um die Blutgerinnungsfähigkeit des Patienten zu beurteilen und die Behandlung entsprechend anzupassen. Daher ist die Frage nach dem aktuellen aPTT-Wert von großer Bedeutung für die medizinische Betreuung des Patienten. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Ähnliche Suchbegriffe für APTT
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Zusammenspiel von der Kfz-Haftpflichtversicherung mit der verschuldensunabhängigen Haftung beim Verkehrsopferschutz, Taschenbuch von Xiaojun Shen,Das Zusammenspiel Von Der Kfz-haftpflichtversicherung Mit Der Verschuldensunabhängigen Haftung Beim Verkehrsopferschutz, Taschenbuch Von Xiaojun Shen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66310-3, Seitenanzahl: 23273,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die risikogerechte Prämie in der Kfz-Haftpflichtversicherung, Taschenbuch von Melanie Steuerer, GRIN, 978-3-640-28488-7Die Risikogerechte Prämie In Der Kfz-haftpflichtversicherung, Taschenbuch Von Melanie Steuerer, Grin, 978-3-640-28488-7, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paneuropäische Tarifstruktur in der Kfz-Haftpflichtversicherung, Taschenbuch von Jürgen Basedow,Ulrich Meyer,Dieter Rückle, Nomos, 978-3-8329-1499-8Paneuropäische Tarifstruktur In Der Kfz-haftpflichtversicherung, Taschenbuch Von Jürgen Basedow,ulrich Meyer,dieter Rückle, Nomos, 978-3-8329-1499-8, Seitenanzahl: 31059,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Höhe meiner Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Ein Schadenfreiheitsrabatt wird gewährt, wenn keine Schäden gemeldet werden, während bei einem Schaden die Schadenfreiheitsklasse zurückgestuft wird und die Prämie steigt. **
-
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.