Domain autoversicherung1.de kaufen?
Wir ziehen mit dem Projekt
autoversicherung1.de um.
Sind Sie am Kauf der Domain
autoversicherung1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherung1.de kaufen?
Wie funktioniert eine Reuse?
Eine Reuse ist ein Fischfanggerät, das aus einem Netz besteht, das in einem Rahmen oder Käfig angebracht ist. Es wird in flachen Gewässern wie Flüssen, Seen oder Küstengebieten eingesetzt. Die Fische schwimmen in die Reuse hinein, werden dann durch ein engmaschiges Netz daran gehindert, wieder herauszuschwimmen. Die Reuse wird normalerweise an einem festen Ort platziert, wie z.B. am Ufer eines Flusses oder Sees. Sie kann aber auch von einem Boot aus eingesetzt werden. Die Fische werden in der Reuse gefangen, bis sie von einem Fischer herausgeholt werden. Die Funktionsweise einer Reuse basiert auf dem natürlichen Verhalten der Fische, in enge Räume zu schwimmen, um Schutz zu suchen oder Nahrung zu finden. Die Reuse nutzt dieses Verhalten aus, um die Fische zu fangen. **
Was fängt man mit einer Reuse?
Was fängt man mit einer Reuse? Eine Reuse wird verwendet, um Fische zu fangen. Sie besteht aus einem Netz, das in einem Rahmen befestigt ist und in einem Gewässer platziert wird. Wenn die Fische durch die Reuse schwimmen, bleiben sie im Netz hängen und können dann herausgeholt werden. Reusen werden oft von Fischern verwendet, um eine größere Menge an Fischen auf einmal zu fangen. Sie sind eine effektive und nachhaltige Methode, um Fische zu fangen, ohne die Umwelt zu stark zu beeinträchtigen. **

Ähnliche Suchbegriffe für Code-Reuse
Top-Angebote
Produkte zum Begriff Code-Reuse:
-
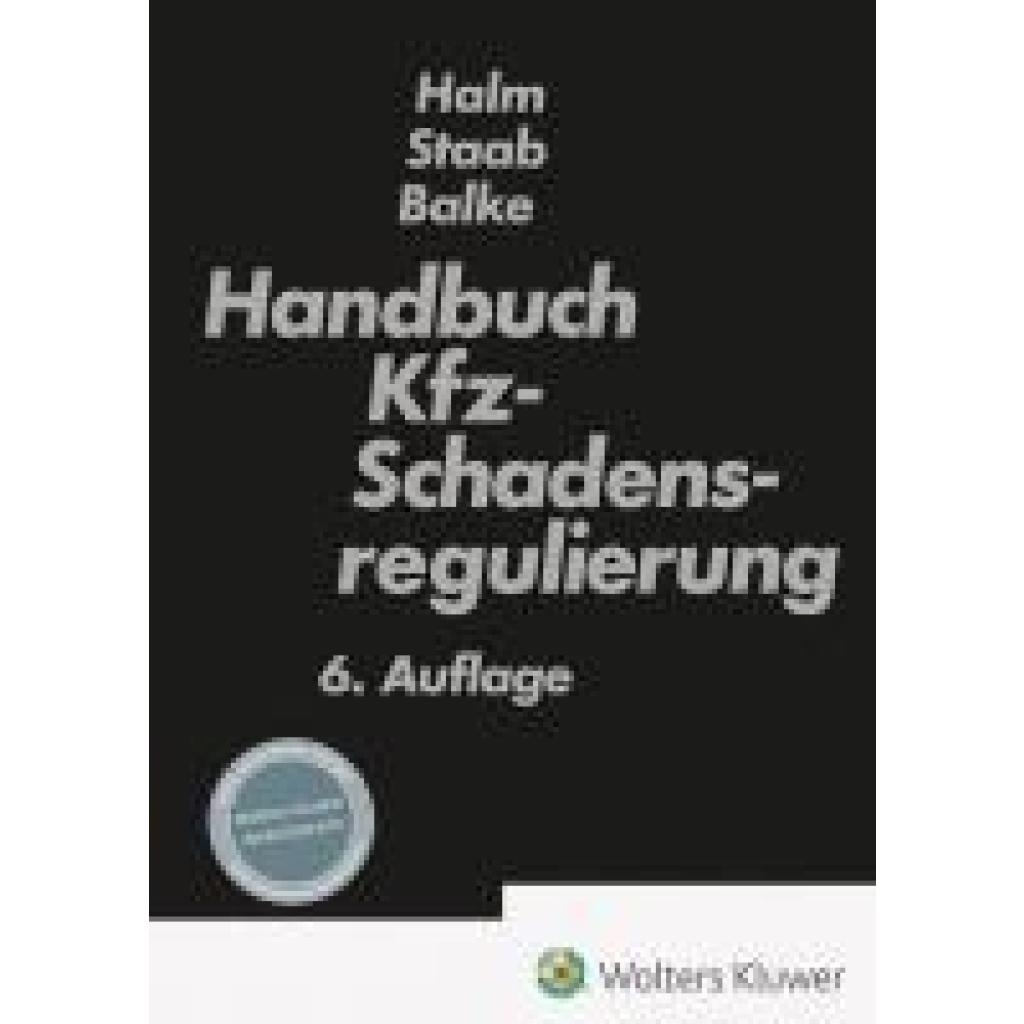
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Höhe meiner Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Ein Schadenfreiheitsrabatt wird gewährt, wenn keine Schäden gemeldet werden, während bei einem Schaden die Schadenfreiheitsklasse zurückgestuft wird und die Prämie steigt. **
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
Top-Angebote
Produkte zum Begriff Code-Reuse:
-
Reuse & Reduce Hermetischer Beutel 1 lMit dem wiederverwendbaren , luftdichten Beutel Reuse & Reduce von Leuke lassen sich Lebensmittel bequem aufbewahren - nicht nur in Schränken oder im Kühlschrank, sondern auch im Gefrierschrank. Er ist aus gesundheitlich unbedenklichem Silikon und ABS-Material hergestellt.10,19 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
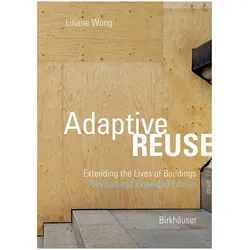
Adaptive reuse, Fachbücher von Liliane WongDas Fachbuch 'Adaptive Reuse' bietet eine fundierte Einführung in das architektonische Entwerfen von Umbau- und Umnutzungsprojekten. Es beleuchtet die Herausforderungen und Chancen, die sich ergeben, wenn bestehende Bauten in neue Nutzungen überführt werden. Dabei wird die Integration historischer Elemente in moderne Entwürfe thematisiert, um eine harmonische Verbindung zwischen Vergangenheit und Zukunft zu schaffen. Das Buch basiert auf langjähriger Lehrerfahrung und vermittelt sowohl theoretische Grundlagen als auch praktische Ansätze. Es behandelt wesentliche Aspekte wie Bautypologie, Material- und Konstruktionsfragen, Denkmalschutz, Urbanistik und Innenarchitektur. Die umfassende Darstellung ermöglicht es Leserinnen und Lesern, ein tiefes Verständnis für die Komplexität des Bauens im Bestand zu entwickeln. Die zweite, erweiterte Neuausgabe bietet zudem eine umfangreiche Bibliografie und Indizes, die als wertvolle Ressource für weiterführende Studien dienen. Dieses Werk richtet sich an Fachleute und Studierende, die sich mit den Herausforderungen der Umnutzung von Gebäuden auseinandersetzen und innovative Lösungsansätze suchen.43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Reuse?
Eine Reuse ist ein Fischfanggerät, das aus einem Netz besteht, das in einem Rahmen oder Käfig angebracht ist. Es wird in flachen Gewässern wie Flüssen, Seen oder Küstengebieten eingesetzt. Die Fische schwimmen in die Reuse hinein, werden dann durch ein engmaschiges Netz daran gehindert, wieder herauszuschwimmen. Die Reuse wird normalerweise an einem festen Ort platziert, wie z.B. am Ufer eines Flusses oder Sees. Sie kann aber auch von einem Boot aus eingesetzt werden. Die Fische werden in der Reuse gefangen, bis sie von einem Fischer herausgeholt werden. Die Funktionsweise einer Reuse basiert auf dem natürlichen Verhalten der Fische, in enge Räume zu schwimmen, um Schutz zu suchen oder Nahrung zu finden. Die Reuse nutzt dieses Verhalten aus, um die Fische zu fangen. **
-
Was fängt man mit einer Reuse?
Was fängt man mit einer Reuse? Eine Reuse wird verwendet, um Fische zu fangen. Sie besteht aus einem Netz, das in einem Rahmen befestigt ist und in einem Gewässer platziert wird. Wenn die Fische durch die Reuse schwimmen, bleiben sie im Netz hängen und können dann herausgeholt werden. Reusen werden oft von Fischern verwendet, um eine größere Menge an Fischen auf einmal zu fangen. Sie sind eine effektive und nachhaltige Methode, um Fische zu fangen, ohne die Umwelt zu stark zu beeinträchtigen. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Ähnliche Suchbegriffe für Code-Reuse
-
Wie kann ich meine Schadenfreiheitsklasse verbessern, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse verbessern, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine regelmäßige Überprüfung deiner Kfz-Versicherungstarife kann auch helfen, um eine günstigere Prämie zu erhalten. **
-
Wie kann ich meine Schadenfreiheitsklasse erhöhen, um meine Kfz-Versicherungsprämie zu senken?
Du kannst deine Schadenfreiheitsklasse erhöhen, indem du unfallfrei fährst und keine Schäden meldest. Je länger du ohne Schaden fährst, desto höher steigt deine Schadenfreiheitsklasse. Eine höhere Schadenfreiheitsklasse führt zu einer niedrigeren Kfz-Versicherungsprämie. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Höhe meiner Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Ein Schadenfreiheitsrabatt wird gewährt, wenn keine Schäden gemeldet werden, während bei einem Schaden die Schadenfreiheitsklasse zurückgestuft wird und die Prämie steigt. **
-
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.