Domain autoversicherung1.de kaufen?
Wir ziehen mit dem Projekt
autoversicherung1.de um.
Sind Sie am Kauf der Domain
autoversicherung1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherung1.de kaufen?
Wie hoch ist in der Regel die Versicherungsprämie für eine Kfz-Haftpflichtversicherung? Und welche Faktoren beeinflussen diese?
Die Höhe der Versicherungsprämie für eine Kfz-Haftpflichtversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter und der Fahrerfahrung des Versicherungsnehmers sowie der Region, in der das Fahrzeug genutzt wird. In der Regel liegt die Prämie für eine Kfz-Haftpflichtversicherung zwischen 200 und 800 Euro pro Jahr. **
Wie funktioniert die Kfz-Haftpflichtversicherung und welche Leistungen sind in der Regel abgedeckt?
Die Kfz-Haftpflichtversicherung deckt Schäden ab, die man anderen Personen mit dem eigenen Fahrzeug zufügt. Sie ist gesetzlich vorgeschrieben und übernimmt die Kosten für Personen-, Sach- und Vermögensschäden. In der Regel sind Schadenssummen bis zu einer bestimmten Höhe versichert. **
Ähnliche Suchbegriffe für IN-DER-REGEL-wird
Top-Angebote
Produkte zum Begriff IN-DER-REGEL-wird:
-
Sonnentor In der Regel Tee Wieder gut! bio (18Btl)Wenn es Frauen einmal im Monat zwickt und zwackt, ist dieser Tee die richtige Wahl. Der Regeltee schimmert in einem satten Gelb, sein Geschmack betört mit einer intensiven Note nach Holunderblüten, Brennnessel und Schafgarbe. Der Tee passt auch wunderbar zu Kuchen, Sorbets und Obst und ist ein herrlicher Begleiter von Topfengerichten. Feine Aussichten für die monatliche Erdbeerwoche!4,05 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
tigercard - Bei der Feuerwehr wird der Kaffee kaltEinfach Einstecken Und Loshören! Tigercards - Die Beliebtesten Hörspiele Zum Anfassen. Cds Waren Gestern. Mit Den Tigercards Sind Die Liebsten Geschichten Jederzeit Griffbereit. Das Ist Besonders Praktisch Für Kleine Kinder Und Alle, Die Bewußt Die...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter

-
Wo wird die Kfz Haftpflichtversicherung in der Steuererklärung eintragen?
Die Kfz-Haftpflichtversicherung wird in der Regel nicht in der Steuererklärung eingetragen, da sie keine steuerlich absetzbare Ausgabe ist. Sie dient dazu, Schäden abzudecken, die man anderen Personen mit dem eigenen Fahrzeug zufügt. Daher handelt es sich um eine private Versicherung, die nicht steuerlich geltend gemacht werden kann. Es gibt jedoch Ausnahmen, z.B. wenn das Fahrzeug auch beruflich genutzt wird, dann können Teile der Versicherung steuerlich absetzbar sein. In diesem Fall sollte man sich von einem Steuerberater beraten lassen, um die korrekte Vorgehensweise zu klären. **
-
Was sind die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Art von Schäden deckt die Teilkaskoversicherung in der Regel ab?
Die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung liegen in den abgedeckten Schäden. Während die Vollkaskoversicherung Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen abdeckt, deckt die Teilkaskoversicherung in der Regel Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmungen ab. Die Teilkaskoversicherung bietet also eine geringere Deckung als die Vollkaskoversicherung, ist jedoch auch entsprechend günstiger. Es ist wichtig, die individuellen Bedürfnisse und das Risikoprofil des Fahrzeughalters zu berücksichtigen, um die passende Versicherungsart auszuwählen. **
-
Was sind die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Art von Schäden deckt die Teilkaskoversicherung in der Regel ab?
Die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung liegen in den abgedeckten Schäden. Während die Teilkaskoversicherung Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand abdeckt, bietet die Vollkaskoversicherung zusätzlich Schutz bei selbstverschuldeten Unfällen. Die Teilkaskoversicherung deckt also vor allem Schäden ab, die nicht durch den Fahrer verursacht werden, während die Vollkaskoversicherung auch Schäden am eigenen Fahrzeug abdeckt. Die Wahl zwischen den beiden Versicherungsarten hängt also davon ab, welchen Schutz man für sein Fahrzeug benötigt. **
-
Wann wird in der Regel beerdigt?
In der Regel wird eine Beerdigung innerhalb weniger Tage nach dem Tod eines Menschen durchgeführt. Dies hängt jedoch von verschiedenen Faktoren ab, wie beispielsweise den religiösen oder kulturellen Traditionen der Familie. Manche Kulturen bevorzugen eine schnelle Beerdigung, während in anderen Traditionen längere Trauerzeiten eingehalten werden. Letztendlich ist es wichtig, die Wünsche und Bedürfnisse der Familie und des Verstorbenen zu respektieren, um eine angemessene Bestattung zu ermöglichen. Daher kann die genaue Zeitpunkt einer Beerdigung variieren. **

Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
Was ist der übliche Versicherungsschutzumfang bei einer Haftpflichtversicherung? Was wird in der Regel von der Kaskoversicherung abgedeckt?
Die Haftpflichtversicherung deckt Schäden ab, die der Versicherte anderen Personen zufügt. Dies beinhaltet Personen-, Sach- und Vermögensschäden. Die Kaskoversicherung deckt hingegen Schäden am eigenen Fahrzeug ab, die durch Unfälle, Diebstahl oder Vandalismus entstehen. **
Top-Angebote
Produkte zum Begriff IN-DER-REGEL-wird:
-
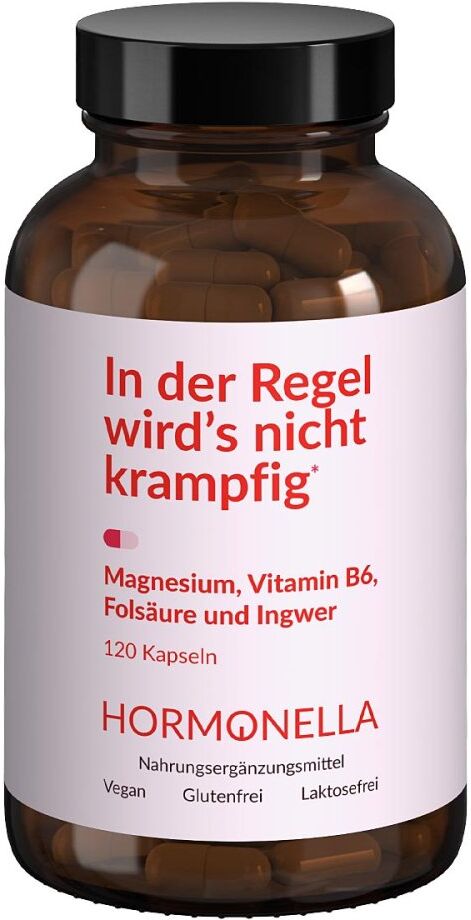
Hormonella In Der Regel Wird's Nicht Krampfig KapselnAnwendungsgebiet von In Der Regel Wird's Nicht Krampfig KapselnIn Der Regel Wird's Nicht Krampfig Kapseln enthält eine sorgfältig abgestimmte Kombination aus Magnesiumcitrat, Magnesiumbisglycinat, Ingwer, Vitamin B6 und Folsäure und ist zu 100 % natürlich – ohne Zusätze und Füllstoffe.Das enthaltene Vitamin B6 trägt zur Regulierung der Hormontätigkeit bei.Das enthaltene Magnesium trägt zur Verringerung von Müdigkeit und Erschöpfung bei.Das enthaltene Magnesium trägt zur normalen Funktion des Nervensystems bei.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von In Der Regel Wird's Nicht Krampfig Kapseln:Magnesium (als Tri-Magnesiumdicitrat und Magnesiumbisglycinat), Ingwerpulver, Akazienfaser, Tricalciumcitrat, Vitamin B6 (als Pyridoxinhydrochlorid) und Folsäure (als (6S)-5-Methyltetrahydrofolsäure, Glucosaminsalz). Pflanzliche Kapselhülle: Hydroxypropylmethylcellulose.Magnesium als hochwertiges Tri-Magnesiumdicitrat und Magnesiumbisglycinat: eine vom Körper gut aufnehmbare Magnesiumform.Pro Tagesdosis (4 Kapseln) %NRV*Magnesium 300 mg 80%- davon Trimagnesiumdicitrat 208 mg - davon Magnesiumbisglycinat 92 mgIngwerpulver 300 mg ***Vitamin B6 10 mg 714 %Folsäure 400 µg 200 %GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungVerzehrempfehlung von In Der Regel Wird's Nicht Krampfig Kapseln:Täglich 4 Kapseln.Auf den Verzehr weiterer Nahrungsergänzungsmittel mit Magnesium, Vitamin B6 und Folsäure ist zu verzichten. Es wird empfohlen, diese Tagesverzehrmenge auf zwei oder mehr Portionen pro Tag zu verteilen.SchwangerschaftBei Schwangerschaft und Stillzeit sollte vor der Einnahme Rücksprache mit dem Arzt oder der Ärztin gehalten werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Außerhalb der Reichweite von Kindern aufbewahren. Die täglich empfohlene Verzehrmenge sollte nicht überschrit22,18 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sonnentor In der Regel Tee Wieder gut! bio (18Btl)Wenn es Frauen einmal im Monat zwickt und zwackt, ist dieser Tee die richtige Wahl. Der Regeltee schimmert in einem satten Gelb, sein Geschmack betört mit einer intensiven Note nach Holunderblüten, Brennnessel und Schafgarbe. Der Tee passt auch wunderbar zu Kuchen, Sorbets und Obst und ist ein herrlicher Begleiter von Topfengerichten. Feine Aussichten für die monatliche Erdbeerwoche!4,05 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist in der Regel die Versicherungsprämie für eine Kfz-Haftpflichtversicherung? Und welche Faktoren beeinflussen diese?
Die Höhe der Versicherungsprämie für eine Kfz-Haftpflichtversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter und der Fahrerfahrung des Versicherungsnehmers sowie der Region, in der das Fahrzeug genutzt wird. In der Regel liegt die Prämie für eine Kfz-Haftpflichtversicherung zwischen 200 und 800 Euro pro Jahr. **
-
Wie funktioniert die Kfz-Haftpflichtversicherung und welche Leistungen sind in der Regel abgedeckt?
Die Kfz-Haftpflichtversicherung deckt Schäden ab, die man anderen Personen mit dem eigenen Fahrzeug zufügt. Sie ist gesetzlich vorgeschrieben und übernimmt die Kosten für Personen-, Sach- und Vermögensschäden. In der Regel sind Schadenssummen bis zu einer bestimmten Höhe versichert. **
-
Wo wird die Kfz Haftpflichtversicherung in der Steuererklärung eintragen?
Die Kfz-Haftpflichtversicherung wird in der Regel nicht in der Steuererklärung eingetragen, da sie keine steuerlich absetzbare Ausgabe ist. Sie dient dazu, Schäden abzudecken, die man anderen Personen mit dem eigenen Fahrzeug zufügt. Daher handelt es sich um eine private Versicherung, die nicht steuerlich geltend gemacht werden kann. Es gibt jedoch Ausnahmen, z.B. wenn das Fahrzeug auch beruflich genutzt wird, dann können Teile der Versicherung steuerlich absetzbar sein. In diesem Fall sollte man sich von einem Steuerberater beraten lassen, um die korrekte Vorgehensweise zu klären. **
-
Was sind die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Art von Schäden deckt die Teilkaskoversicherung in der Regel ab?
Die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung liegen in den abgedeckten Schäden. Während die Vollkaskoversicherung Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen abdeckt, deckt die Teilkaskoversicherung in der Regel Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmungen ab. Die Teilkaskoversicherung bietet also eine geringere Deckung als die Vollkaskoversicherung, ist jedoch auch entsprechend günstiger. Es ist wichtig, die individuellen Bedürfnisse und das Risikoprofil des Fahrzeughalters zu berücksichtigen, um die passende Versicherungsart auszuwählen. **
Ähnliche Suchbegriffe für IN-DER-REGEL-wird
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
tigercard - Bei der Feuerwehr wird der Kaffee kaltEinfach Einstecken Und Loshören! Tigercards - Die Beliebtesten Hörspiele Zum Anfassen. Cds Waren Gestern. Mit Den Tigercards Sind Die Liebsten Geschichten Jederzeit Griffbereit. Das Ist Besonders Praktisch Für Kleine Kinder Und Alle, Die Bewußt Die...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Art von Schäden deckt die Teilkaskoversicherung in der Regel ab?
Die wichtigsten Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung liegen in den abgedeckten Schäden. Während die Teilkaskoversicherung Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand abdeckt, bietet die Vollkaskoversicherung zusätzlich Schutz bei selbstverschuldeten Unfällen. Die Teilkaskoversicherung deckt also vor allem Schäden ab, die nicht durch den Fahrer verursacht werden, während die Vollkaskoversicherung auch Schäden am eigenen Fahrzeug abdeckt. Die Wahl zwischen den beiden Versicherungsarten hängt also davon ab, welchen Schutz man für sein Fahrzeug benötigt. **
-
Wann wird in der Regel beerdigt?
In der Regel wird eine Beerdigung innerhalb weniger Tage nach dem Tod eines Menschen durchgeführt. Dies hängt jedoch von verschiedenen Faktoren ab, wie beispielsweise den religiösen oder kulturellen Traditionen der Familie. Manche Kulturen bevorzugen eine schnelle Beerdigung, während in anderen Traditionen längere Trauerzeiten eingehalten werden. Letztendlich ist es wichtig, die Wünsche und Bedürfnisse der Familie und des Verstorbenen zu respektieren, um eine angemessene Bestattung zu ermöglichen. Daher kann die genaue Zeitpunkt einer Beerdigung variieren. **
-
Wie wirkt sich die Schadenfreiheitsklasse auf die Höhe der Kfz-Versicherungsprämie aus?
Je höher die Schadenfreiheitsklasse, desto niedriger die Versicherungsprämie. Die Schadenfreiheitsklasse wird durch schadenfreie Jahre bestimmt. Je mehr schadenfreie Jahre man hat, desto höher die Schadenfreiheitsklasse und desto niedriger die Versicherungsprämie. **
-
Was ist der übliche Versicherungsschutzumfang bei einer Haftpflichtversicherung? Was wird in der Regel von der Kaskoversicherung abgedeckt?
Die Haftpflichtversicherung deckt Schäden ab, die der Versicherte anderen Personen zufügt. Dies beinhaltet Personen-, Sach- und Vermögensschäden. Die Kaskoversicherung deckt hingegen Schäden am eigenen Fahrzeug ab, die durch Unfälle, Diebstahl oder Vandalismus entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.