Domain autoversicherung1.de kaufen?
Wir ziehen mit dem Projekt
autoversicherung1.de um.
Sind Sie am Kauf der Domain
autoversicherung1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherung1.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ZOTERNEN Universal-cv-gelenkmanschettenzange, Kfz-riemenwerkzeugsatz, Kfz-achsenrohrzangeEigenschaften: 1. Hochwertiges Material: Hergestellt aus hochwertigem Material, rostfrei, korrosionsbeständig, langlebig und robust. 2. Komfortable Griffe: Die Griffe bieten einen komfortablen Halt, reduzieren die Ermüdung des Benutzers und erhöhen die Produktivität. 3. Einfache Installation: Ziehen Sie die CV-Gelenkklemmen so fest wie möglich an und verwenden Sie dann die Zange, um die U-förmige Klemme festzuziehen. 4. Effizientes Arbeiten: Mit einem integrierten Schneid- und Wickelmechanismus kann das Band schnell und effizient gespannt und durchgeschnitten werden. 5. Anwendung: CV-Gelenkklemmen sind wichtige Werkzeuge zum Sichern von CV-Manschetten. Sie dienen zum Binden, Spannen und Sichern des Bandes von CV-Manschetten. Hilft Ihnen, schneller zu arbeiten. Spezifikationen: Artikeltyp: CV-Gelenkmanschetten-Klemmenzange Material: Metall + ABS Größe: Ca. 22 x 5,5 x 2,5 cm / 8,66 x 2,17 x 0,98 Zoll Maximale Bandbreite: ca. 1 mm / 0,04 Zoll dick x ca. 10 mm / 0,39 Zoll breit Passform: Universell Anwendung: Direkt verwenden. Lieferumfang: 1 x CV Poliertes Gewächshaus36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
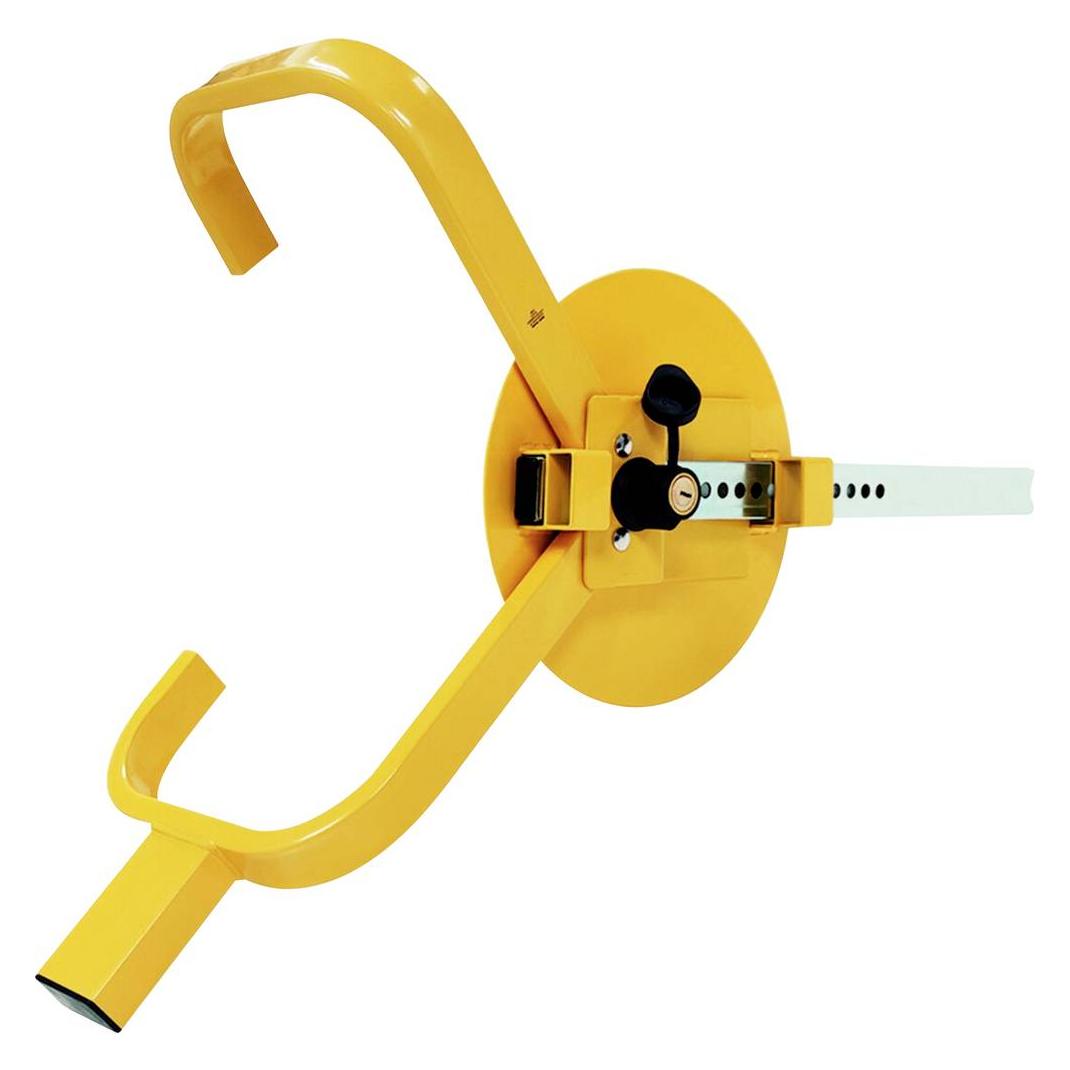
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie meine Kfz-Versicherungsprämie?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherungsprämie. Bei einem Schadensfall wird die Schadenfreiheitsklasse in der Regel zurückgestuft, was zu einer Erhöhung der Versicherungsprämie führt. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
ZOTERNEN Universal-cv-gelenkmanschettenzange, Kfz-riemenwerkzeugsatz, Kfz-achsenrohrzangeEigenschaften: 1. Hochwertiges Material: Hergestellt aus hochwertigem Material, rostfrei, korrosionsbeständig, langlebig und robust. 2. Komfortable Griffe: Die Griffe bieten einen komfortablen Halt, reduzieren die Ermüdung des Benutzers und erhöhen die Produktivität. 3. Einfache Installation: Ziehen Sie die CV-Gelenkklemmen so fest wie möglich an und verwenden Sie dann die Zange, um die U-förmige Klemme festzuziehen. 4. Effizientes Arbeiten: Mit einem integrierten Schneid- und Wickelmechanismus kann das Band schnell und effizient gespannt und durchgeschnitten werden. 5. Anwendung: CV-Gelenkklemmen sind wichtige Werkzeuge zum Sichern von CV-Manschetten. Sie dienen zum Binden, Spannen und Sichern des Bandes von CV-Manschetten. Hilft Ihnen, schneller zu arbeiten. Spezifikationen: Artikeltyp: CV-Gelenkmanschetten-Klemmenzange Material: Metall + ABS Größe: Ca. 22 x 5,5 x 2,5 cm / 8,66 x 2,17 x 0,98 Zoll Maximale Bandbreite: ca. 1 mm / 0,04 Zoll dick x ca. 10 mm / 0,39 Zoll breit Passform: Universell Anwendung: Direkt verwenden. Lieferumfang: 1 x CV Poliertes Gewächshaus36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN Ht25 Zündsonde, X10000 Kfz-kapazitätssensor, Hochleistungs-kfz-dämpfungsgliedMerkmale: 1. Diese Zündsonde für Kraftfahrzeuge ist eine induktive Kondensatorsonde, die in Verbindung mit einem Oszilloskop verwendet werden muss. 2. Sie dient zur Prüfung von Sekundärzündüberlappungswellen und deren Parametern und ermöglicht so die Erkennung und Diagnose der Zündposition des Motors. 3. Sie zeigt die Änderung der Zündspannung jedes Zylinders über die Zeit direkt auf dem Oszilloskop-Display an. 4. Das Messkabel hat drei Enden: einen BNC-Stecker zum Anschluss an das Oszilloskop, eine Masseklemme und eine Messklemme zum Anschluss der Hochspannungsleitung. 5. Die Messklemme dient als Dämpfungsglied, um die Hochspannungsdämpfung bei Niederspannungssignalen zu erfassen und so das Oszilloskop vor Stromschlägen zu schützen. Spezifikationen: Eigenschaften: Diese Zündsonde für Kraftfahrzeuge ist eine induktive Kondensatorsonde, die in Verbindung mit einem Oszilloskop verwendet werden muss. Sie dient zur Prüfung der Sekundärüberlappungswelle der Zündung und ihrer Überlappungsparameter und ermöglicht so die Erkennung und Diagnose der Zündposition des Motors. Die Zündspannung jedes Zylinders kann direkt auf dem Oszilloskop angezeigt werden. Das Sensorkabel hat drei Enden: einen BNC-Stecker zum Anschluss an das Oszilloskop, eine Erdungsklemme und eine Messklemme zum Anschluss an die Hochspannungsleitung. Die Messklemme dient als Dämpfungsglied zur Erfassung der Hochspannungsdämpfung bei Niederspannungsanwendungen und schützt das Oszilloskop so vor Stromschlägen. Spezifikationen: Kabellänge: 250 cm / 98,42 Zoll, Gewicht: 155 g. Bitte beachten Sie bei der Verwendung: (1) Die Messklemmen dürfen nicht direkt an die Zündkerze angeschlossen werden. Sie müssen vom Zündkerzenanschluss des Isolierkabels abgenommen werden, um Kurzschlüsse und Stromschläge zu vermeiden. (2) Halten Sie mindestens 5 cm Abstand zu anderen Hochspannungsquellen, um Störungen zu vermeiden. (3) Die Dämpfung des HT25A beträgt bis zu 5000:1. Das Hauptkabel des HT25B ist 2,5 Meter lang, und die Dämpfung beträgt bis zu 10.000:1. Lieferumfang: 1 x HT25 automatische Zündsonde48,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.