Domain autoversicherung1.de kaufen?
Wir ziehen mit dem Projekt
autoversicherung1.de um.
Sind Sie am Kauf der Domain
autoversicherung1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherung1.de kaufen?
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:


-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **

Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
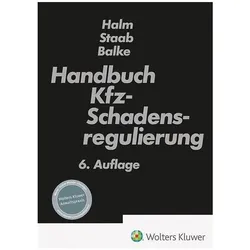
Handbuch der Kfz-Schadensregulierung, Fachbücher von Ulrich Staab, Rüdiger Balke, Wolfgang E. HalmDieses ausführliche Kompendium rund um die Schadensregulierung lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. Neu in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen zu den Themen "Haushaltsführungsschaden" und "Reparaturschaden". Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Grossschäden bei einem grossen deutschen Versicherer, ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zur 5. Auflage: Dr. Klaus Himmelreich, Köln. Herausgeber: Wolfgang E. Halm, Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab, Rechtsanwalt, Wiesbaden; Rüdiger Balke, Assessor, Gross- und Personenschadensregulierer bei einem grossen Kfz-Versicherer.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
Ähnliche Suchbegriffe für Zinsbindung
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.